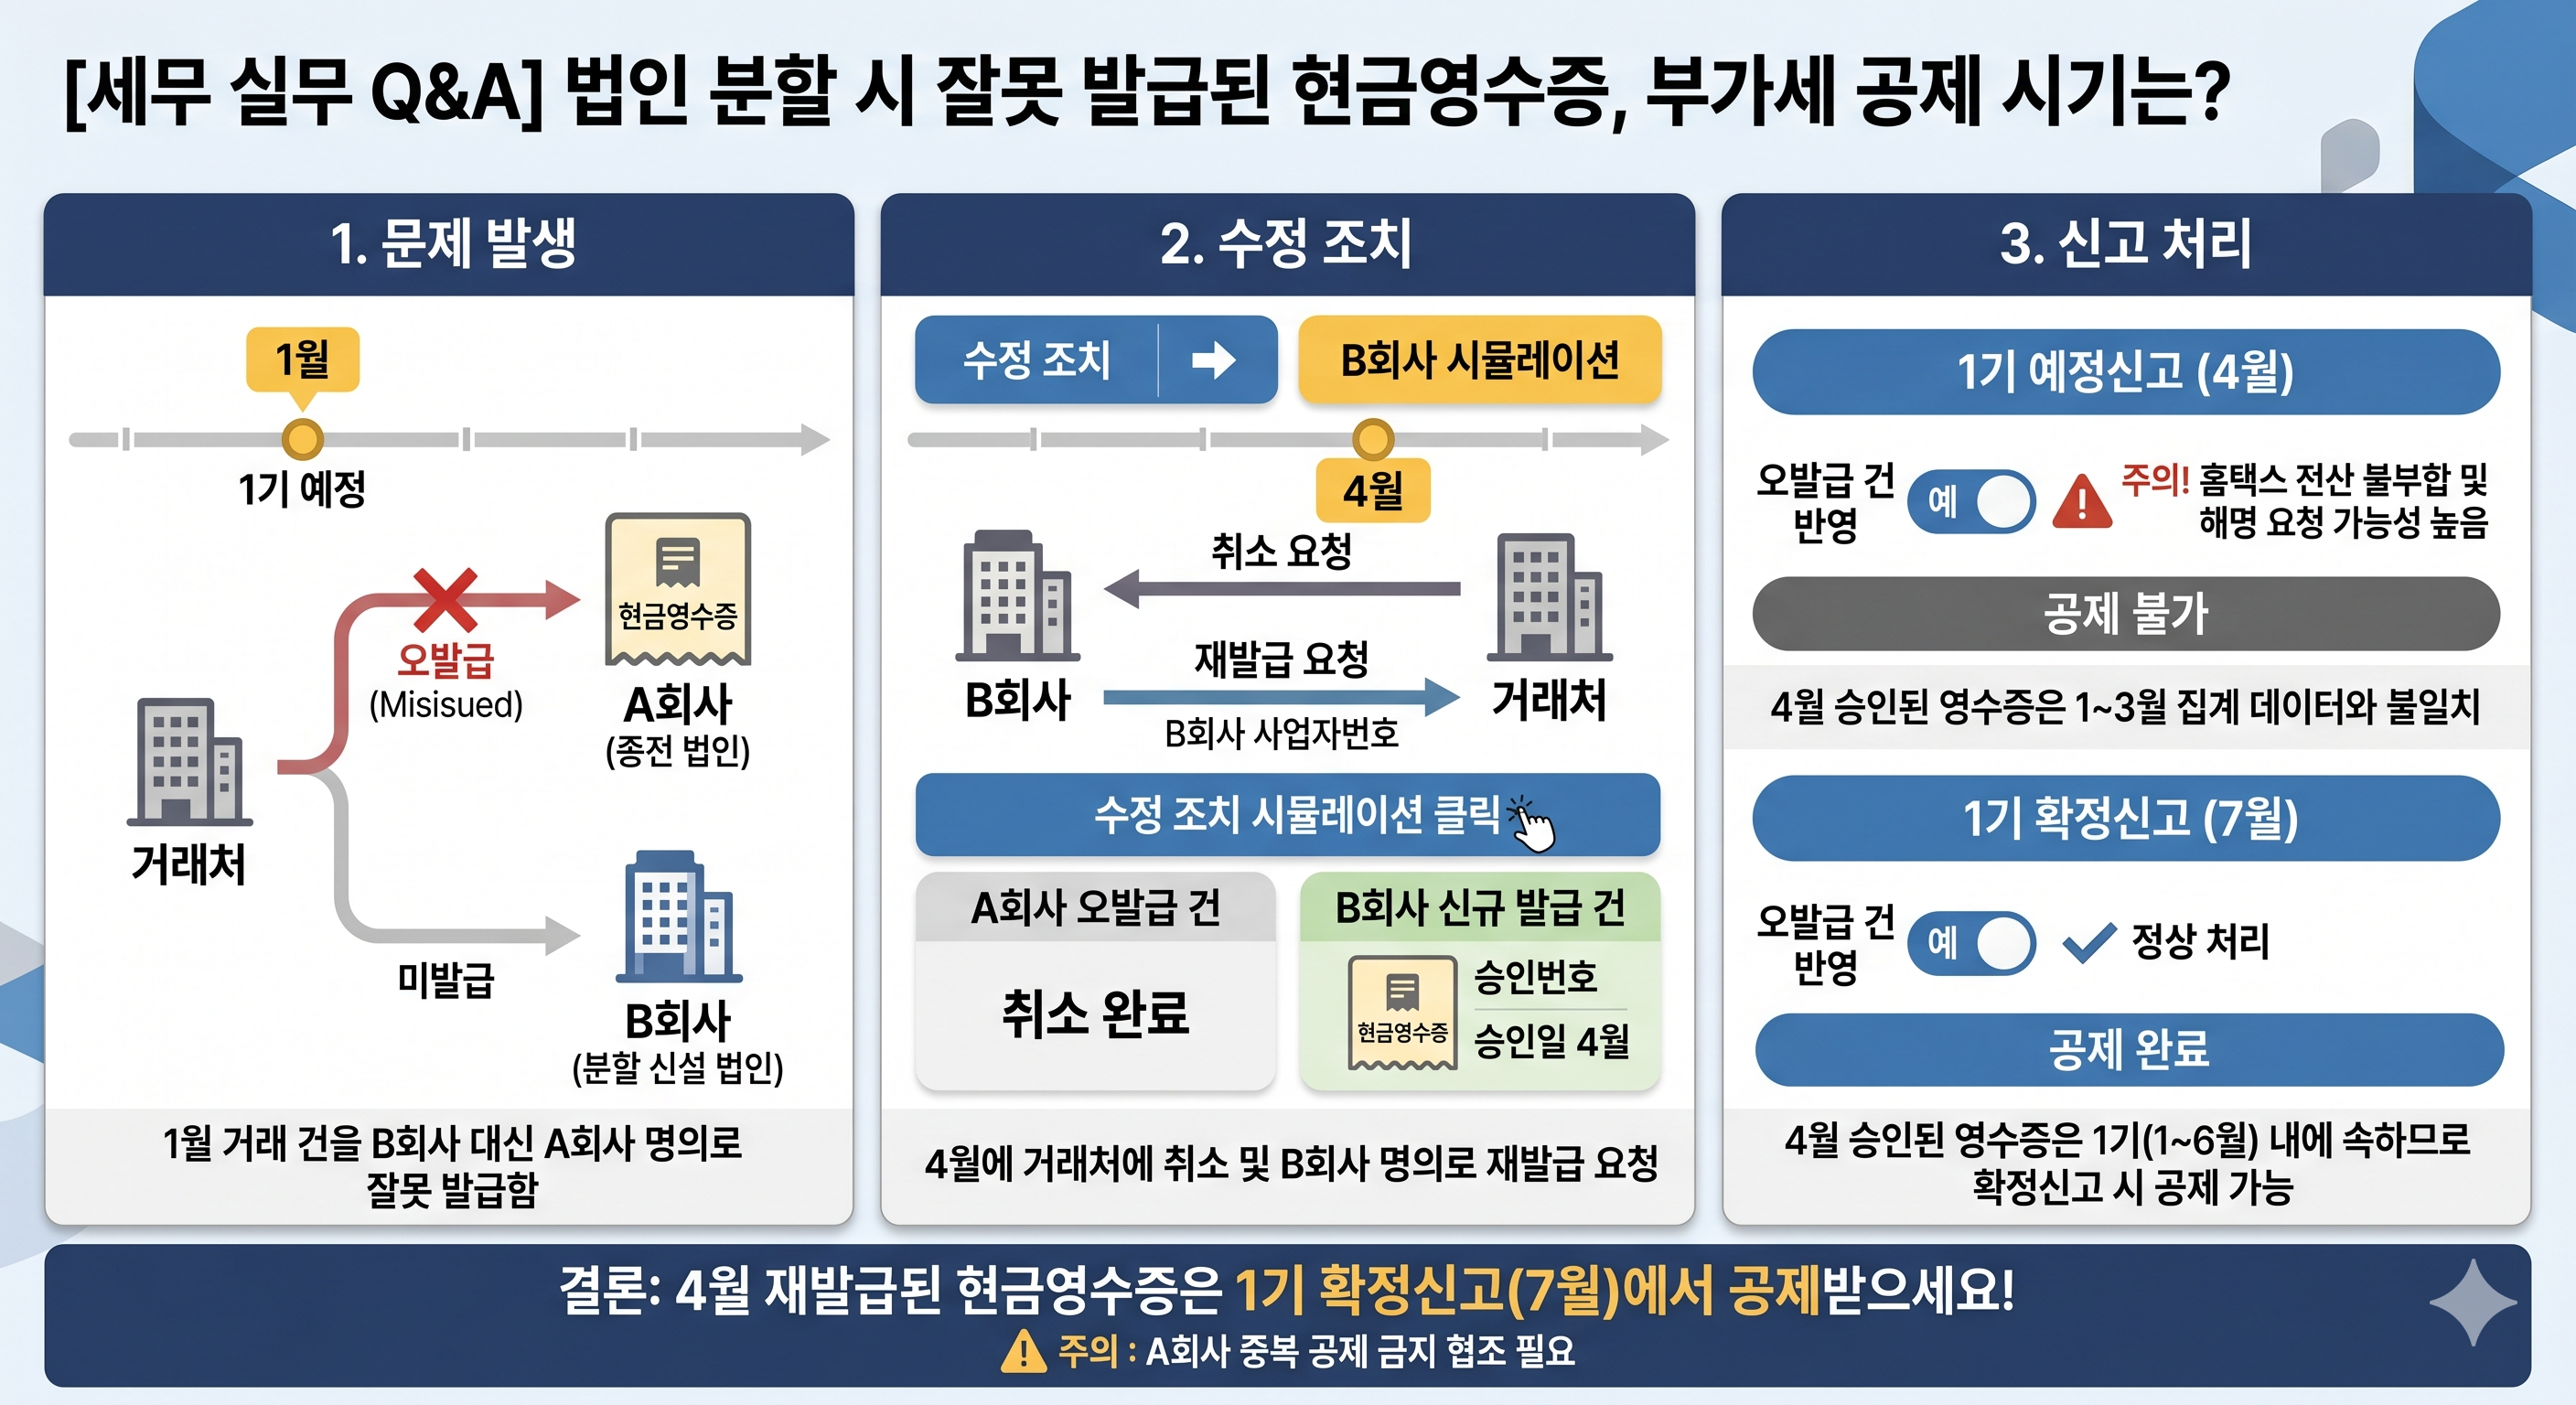
법인 분할이나 사업자 변경 등의 과정에서 거래처가 이전 사업자등록번호로 증빙을 잘못 발급하는 것은 실무에서 빈번하게 발생하는 이슈입니다. 오늘은 이와 관련하여 실제 질문 사례로 현금영수증이 오발급되었을 때, 부가가치세 신고 시 예정신고와 확정신고 중 언제 공제를 받아야 하는지 등을 정리해 봅니다.1. 질문저희 회사는 기존 A회사에서 분할되어 신설된 B회사입니다. 거래처 측에서 B회사와 진행한 1월 거래건에 대한 현금영수증을 종전 법인인 A회사 명의로 잘못 발급한 사실을 4월인 1기 부가세 예정신고 기간에 뒤늦게 발견했습니다.현금영수증은 과거 날짜로 소급 발급이 불가능하여 4월 날짜로 B회사 앞으로 재발급을 받아야 할 것 같은데, 이 경우 해당 건을 이번 1기 예정신고(1~3월 귀속)에 공제받아도 될까요?..